“Rất nhiều chủ doanh nghiệp phân bua: ‘Tôi mua hàng thật, chuyển khoản thật, có hợp đồng kinh tế đàng hoàng, tại sao cơ quan thuế lại xử lý và phạt tôi?!’ Câu trả lời nằm ở cơ chế quản lý rủi ro mà hầu hết các SME đều chưa thấu hiểu.”
Khi nhà cung cấp ngừng hoạt động sau giao dịch
Ví dụ minh họa: doanh nghiệp mua hàng và nhận hóa đơn khi nhà cung cấp đang hoạt động. Sau đó nhà cung cấp bị thông báo không hoạt động tại địa chỉ đăng ký. Khi rà soát hồ sơ cũ, doanh nghiệp cần xác định thời điểm hóa đơn, thời điểm thông báo và bằng chứng giao dịch thực tế.
Trạng thái hiện tại của nhà cung cấp là dấu hiệu cần kiểm tra, không đủ để tự động kết luận mọi hóa đơn trước đó bất hợp pháp hoặc tính ngay một mức truy thu, tiền phạt.
Kết quả xử lý phụ thuộc hồ sơ, thời điểm phát sinh và quy định áp dụng. Với trường hợp cụ thể, cần trao đổi với kế toán phụ trách và cơ quan thuế hoặc đơn vị tư vấn.
Kiểm tra theo thời điểm và hồ sơ giao dịch
Tách riêng ba việc: kiểm tra trạng thái nhà cung cấp, kiểm tra hóa đơn trên hệ thống và chứng minh giao dịch thực tế. Lưu lại kết quả tra cứu cùng ngày kiểm tra; đừng dùng trạng thái hiện tại thay cho bằng chứng lịch sử.
Hồ sơ thiếu hoặc không nhất quán cần được bổ sung và giải trình. Không nên tự sửa tờ khai chỉ dựa trên một cảnh báo chưa được xác minh.
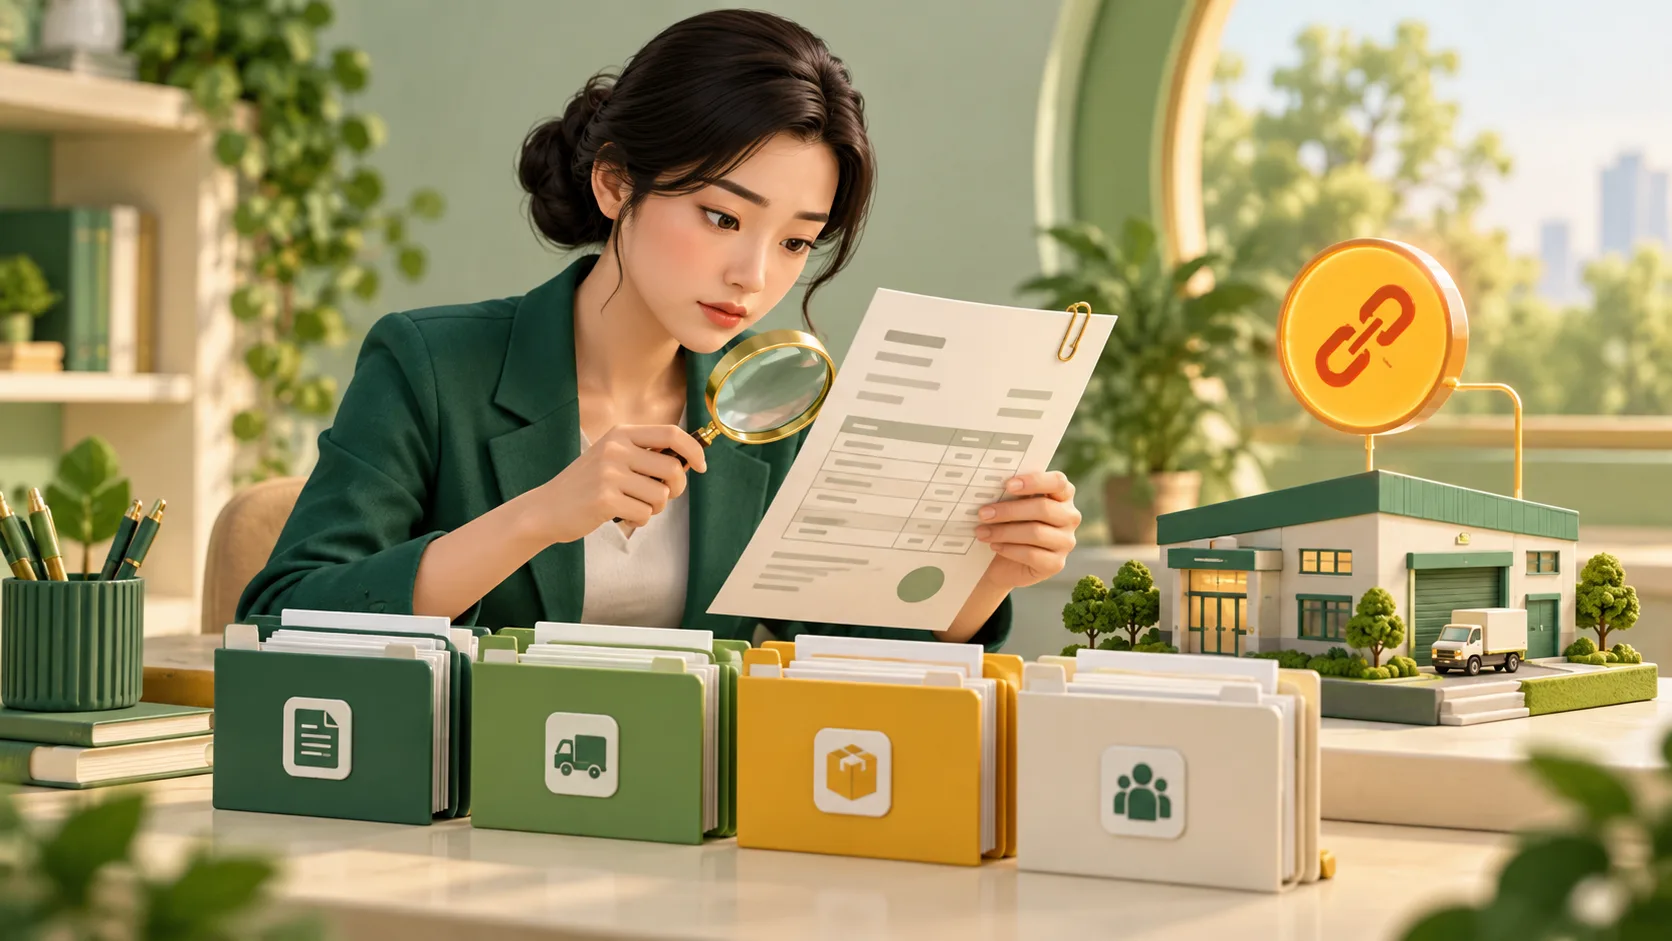
Bốn lớp hồ sơ giao dịch
Hợp đồng, đơn hàng và báo giá
Biên bản, hồ sơ kho và vận chuyển
Sao kê, giấy báo nợ và ủy quyền
Kết quả tra cứu tại thời điểm giao dịch
Bốn lớp hồ sơ giao dịch
Bộ hồ sơ bốn lớp dưới đây là gợi ý tổ chức chứng từ nội bộ, không phải một danh mục pháp lý bắt buộc cho mọi loại giao dịch.
Hồ sơ giao kết
Hợp đồng, đơn đặt hàng, báo giá, phụ lục và tài liệu xác nhận giao kết phù hợp với giao dịch.
Giao nhận hàng hóa
Biên bản bàn giao hàng hoá, dịch vụ có chữ ký hai bên.
Phiếu xuất kho của bên bán và Phiếu nhập kho của bên mua.
Phiếu cân, biên bản kiểm đếm, chứng từ vận chuyển (vận đơn xe tải, thông tin tài xế, biển số xe giao hàng). Đây là bằng chứng quan trọng nhất mà đoàn thanh tra thường yêu cầu xuất trình.
Dấu vết thanh toán
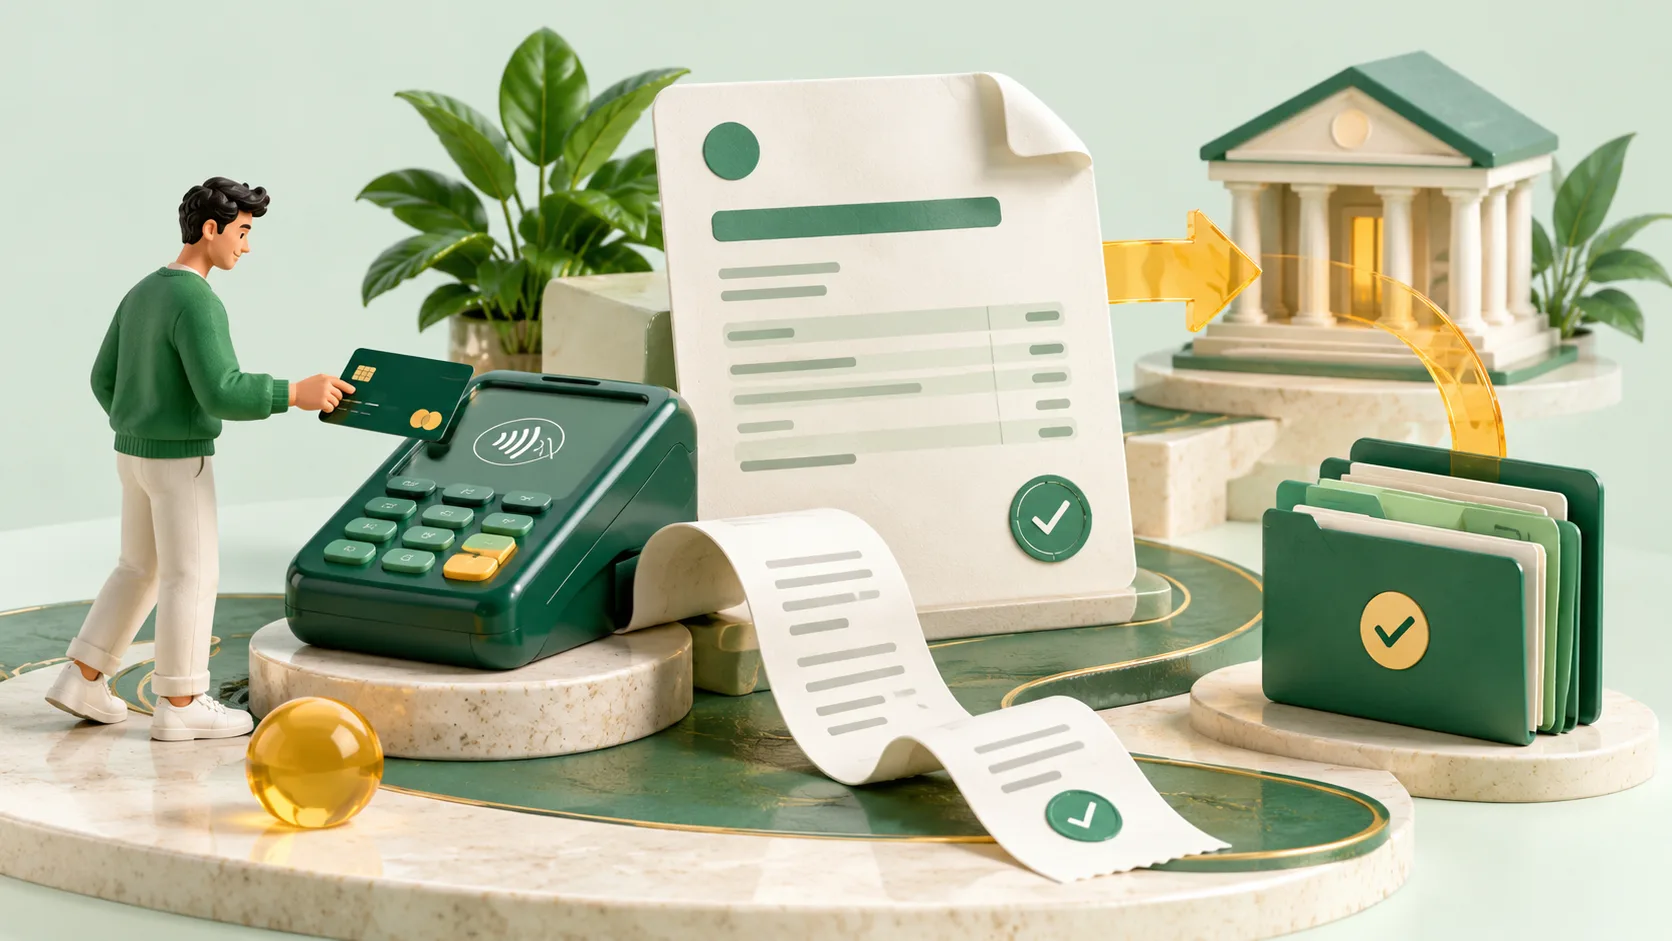
Uỷ nhiệm chi có dấu xác nhận của ngân hàng hoặc giấy báo Nợ.
Đối chiếu người nhận tiền, thông tin thanh toán trong hợp đồng và chứng từ thực tế; kiểm tra điều kiện áp dụng khi thanh toán qua bên thứ ba hoặc theo ủy quyền.
Thông tin nhà cung cấp
Ảnh chụp màn hình hoặc biên bản kiểm tra trạng thái Mã Số Thuế của đối tác tại thời điểm mua bán thể hiện trạng thái: “Người nộp thuế đang hoạt động (đã được cấp GCN ĐKT)”.
Kế sách chủ động: Làm sao để kế toán phát hiện kịp thời?
Rào cản lớn nhất của kế toán doanh nghiệp là: Không ai có đủ thời gian và sức lực để mỗi ngày gõ tay 100 mã số thuế của tất cả các nhà cung cấp lên Cổng Thuế để kiểm tra thủ công!
Có thể dùng công cụ hỗ trợ tra cứu trạng thái nhà cung cấp để giảm thao tác. Khi có cảnh báo, người phụ trách cần xác minh nguồn, thời điểm cập nhật và hồ sơ giao dịch trước khi quyết định thanh toán hoặc xử lý thuế.
Kết luận từ CEO Nguyễn Hoàng Hưng
Đừng để việc kiểm tra nhà cung cấp chỉ diễn ra khi đã nhận yêu cầu giải trình. Tổ chức kho hóa đơn và lịch rà soát định kỳ giúp đội ngũ tìm hồ sơ nhanh hơn.